
VAT 8 czy 23 procent na ocieplenie i klimatyzację — decyduje bryła budynku
Zadzwoń do nas
VAT na ocieplenie i na montaż klimatyzacji w domu jednorodzinnym wynosi 8 procent, o ile spełnione są dwa warunki naraz: budynek mieści się w limitach budownictwa objętego społecznym programem mieszkaniowym, a prace wykonywane są w jego bryle. Przekroczenie któregokolwiek z tych warunków przenosi część albo całość zamówienia na stawkę 23 procent.
Warunek pierwszy: powierzchnia
Stawkę obniżoną przewiduje art. 41 ust. 12 ustawy o podatku od towarów i usług dla obiektów budownictwa objętego społecznym programem mieszkaniowym. Limity określa art. 41 ust. 12a–12b.
| Obiekt | Limit powierzchni użytkowej | Po przekroczeniu |
|---|---|---|
| Budynek mieszkalny jednorodzinny | 300 m² | stawka 8% proporcjonalnie do części mieszczącej się w limicie |
| Lokal mieszkalny | 150 m² | jak wyżej |
Art. 41 ust. 12a–12b ustawy o VAT z 11.03.2004.
Przekroczenie limitu nie oznacza utraty stawki obniżonej na całość. Dom o powierzchni 360 m² rozlicza się proporcjonalnie: 300 z 360 metrów, czyli około 83% wartości zamówienia według stawki 8%, reszta według 23%.
Warunek drugi: bryła budynku
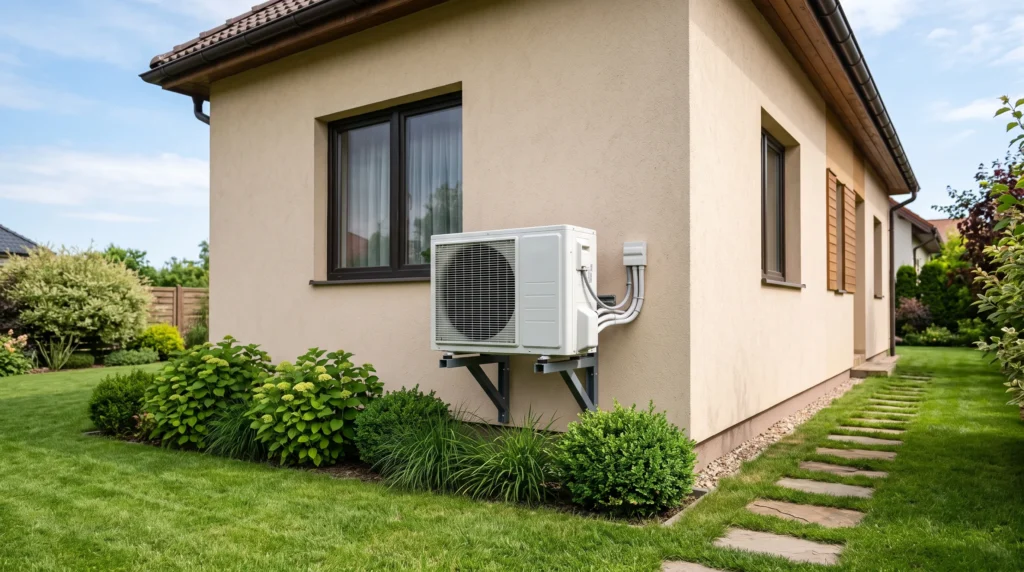
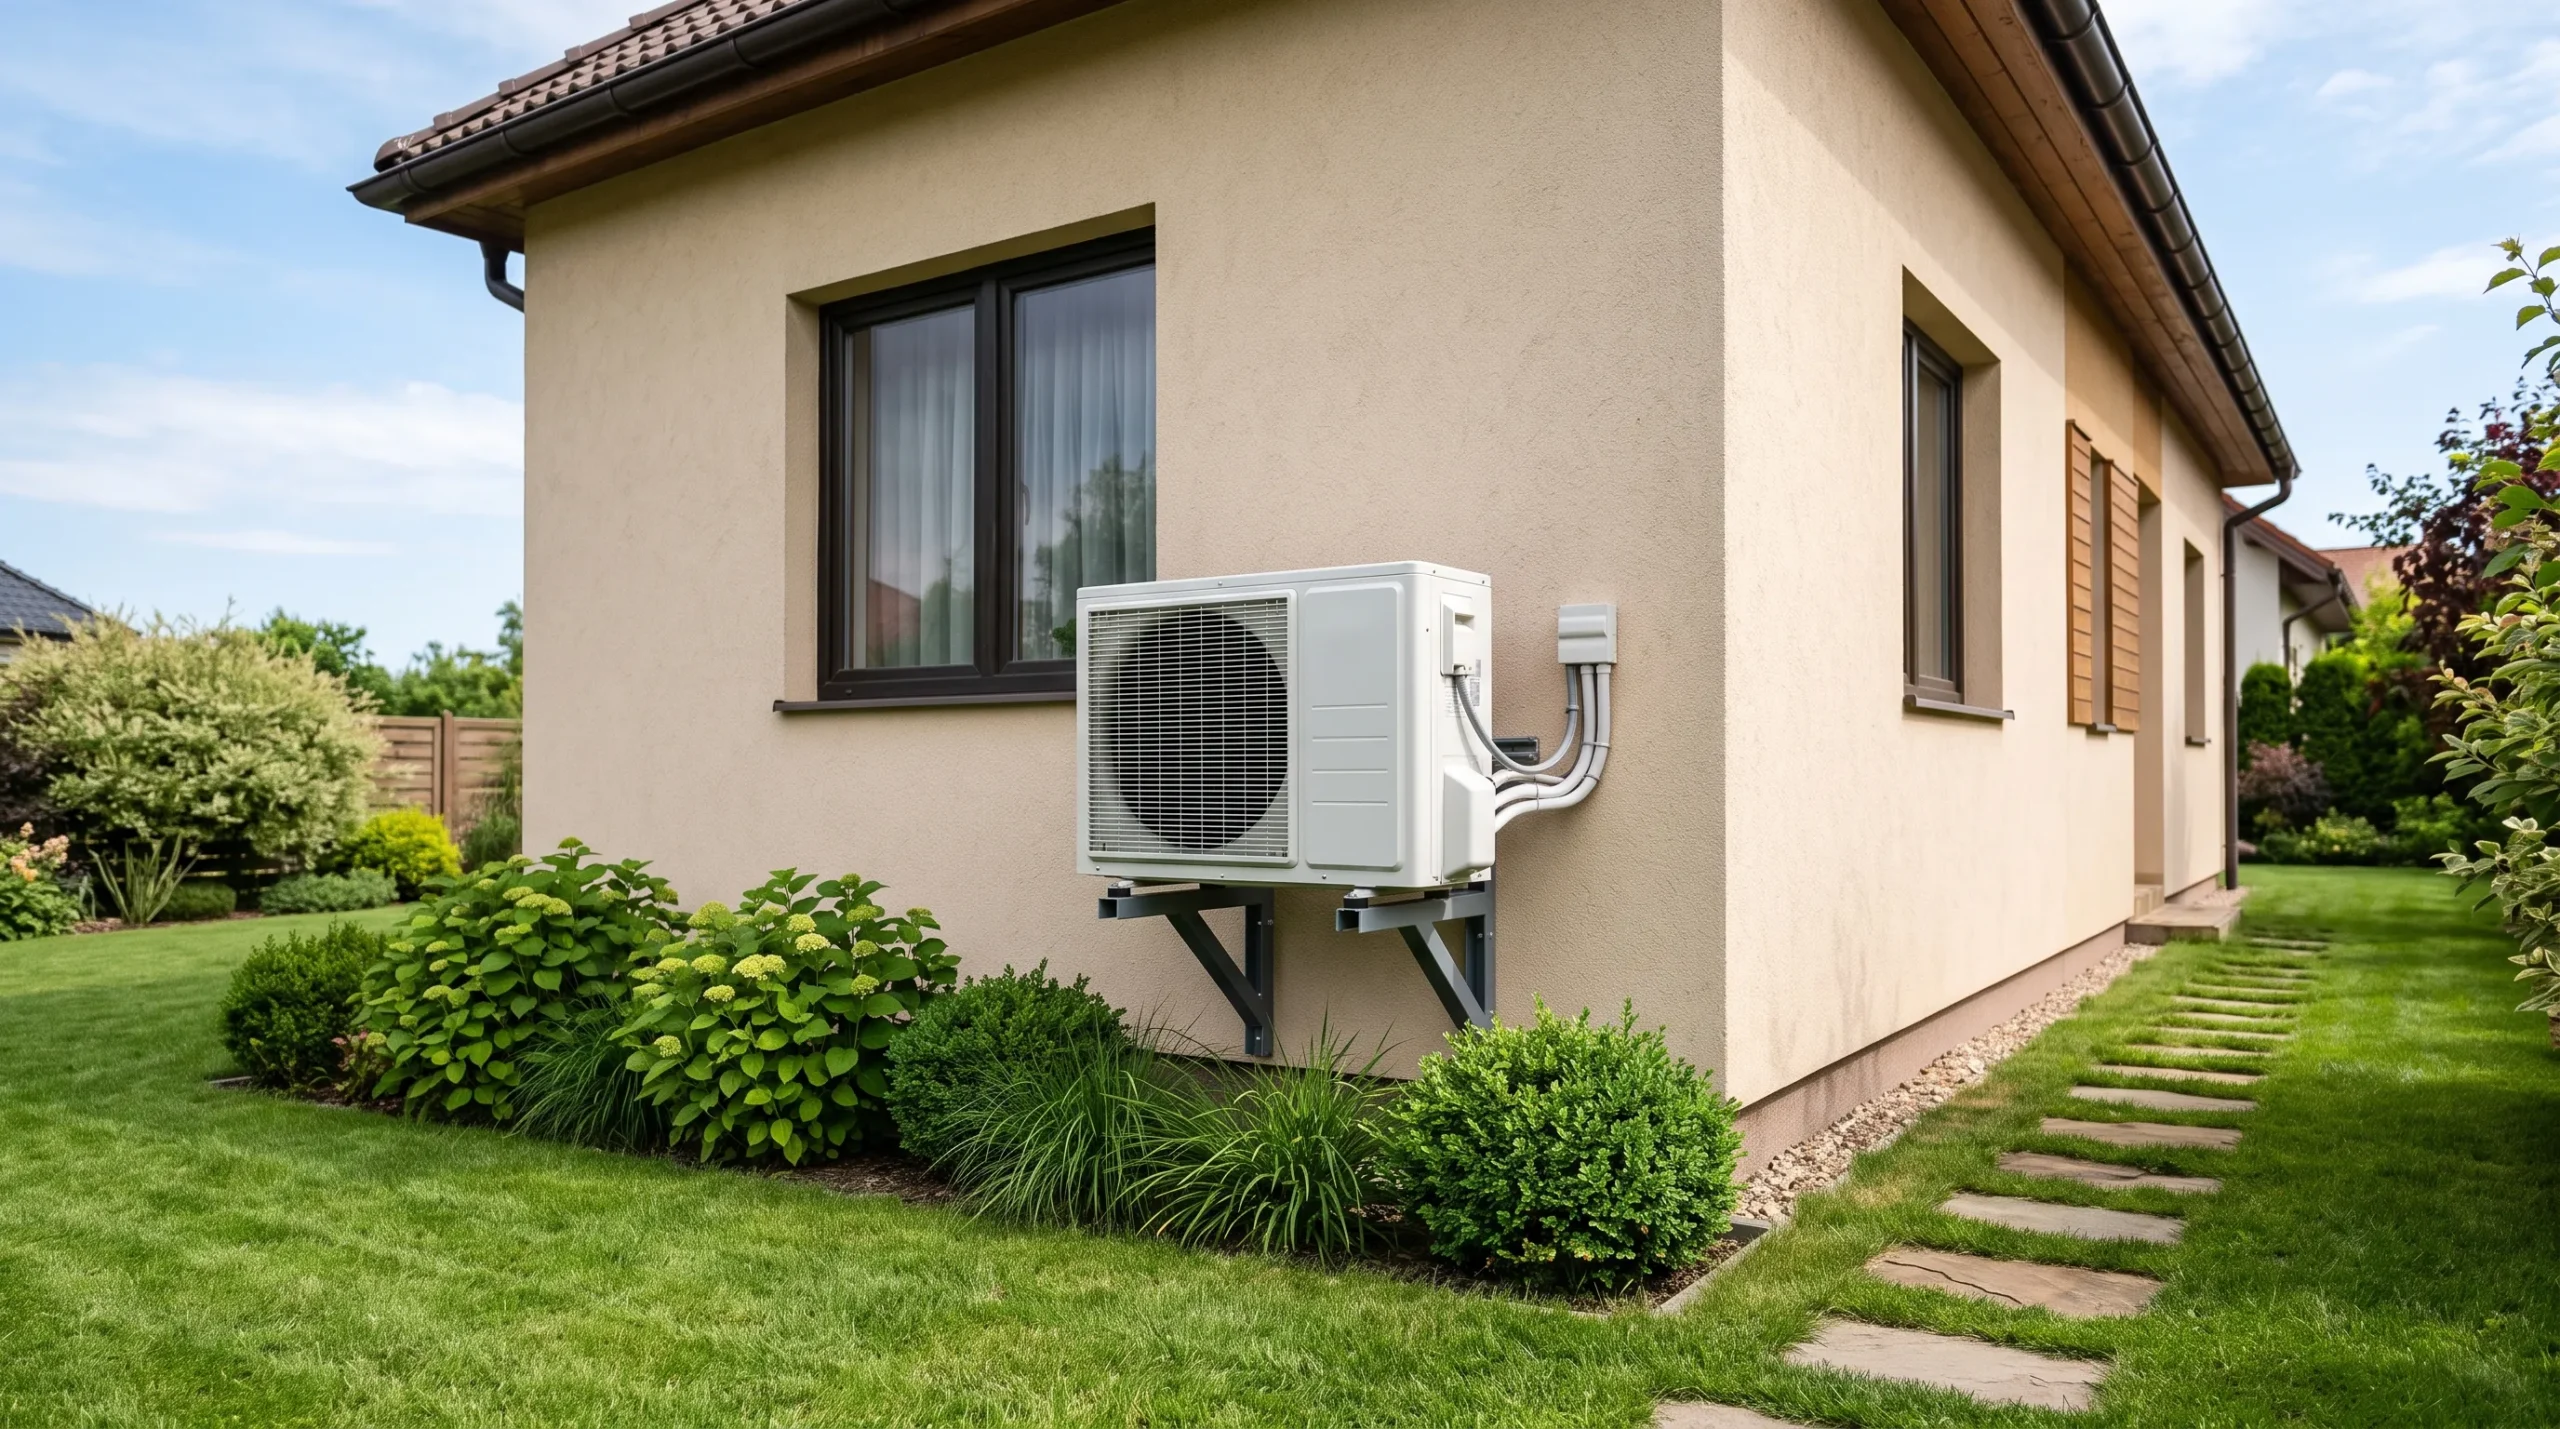
To granica, która w praktyce sprawia najwięcej problemów, bo nie pokrywa się z intuicją. Nie chodzi o to, czy coś jest „w środku”, tylko o to, czy znajduje się w bryle budynku.
| Lokalizacja elementu | Stawka |
|---|---|
| Jednostka zewnętrzna na elewacji, na dachu, na balkonie lub tarasie w bryle budynku | 8% |
| Jednostki wewnętrzne, trasy chłodnicze, instalacje wewnątrz budynku | 8% |
| Ocieplenie ścian, stropu, poddasza, podłogi w bryle budynku | 8% |
| Jednostka zewnętrzna postawiona na gruncie obok budynku | 23% |
| Dolne źródło pompy gruntowej, instalacje w ogrodzie i na podwórku | 23% |
| Sam zakup urządzenia, bez usługi montażu | 23% |
Zestawienie na podstawie linii interpretacyjnej organów podatkowych i orzecznictwa; szczegóły w źródłach.
Sam zakup urządzenia to zawsze 23%
Stawka obniżona przysługuje usłudze kompleksowej — dostawie wraz z montażem w obiekcie budownictwa mieszkaniowego. Kupując urządzenie osobno w sklepie i zamawiając montaż u innej firmy, tracisz stawkę 8% na największej pozycji zamówienia. Przy urządzeniu za 8 000 zł różnica między 8 a 23 procentami to 1 200 zł.
Kiedy świadczenie jest kompleksowe
Stawka obniżona przysługuje usłudze, a nie towarowi. Organy podatkowe oceniają, czy dostawa urządzenia i jego montaż stanowią jedno świadczenie gospodarcze, czy dwie niezależne transakcje. Rozstrzygają przy tym okoliczności, a nie sama nazwa na fakturze.
- Jeden podmiot, jedna umowa. Dostawa i montaż realizowane przez tego samego wykonawcę na podstawie jednej umowy to typowy układ świadczenia kompleksowego.
- Cel gospodarczy. Klient zamawia działającą instalację, a nie urządzenie leżące w kartonie — montaż nie jest dodatkiem, tylko istotą zamówienia.
- Sposób fakturowania. Rozbicie na dwie faktury od dwóch podmiotów, nawet powiązanych, osłabia argumentację za kompleksowością.
Praktyczna konsekwencja jest prozaiczna: kupno urządzenia w markecie i zamówienie „samego montażu” u instalatora przenosi największą pozycję zamówienia na stawkę 23 procent, i nie da się tego naprawić po fakcie.
Skąd bierze się granica bryły
Zasada, że stawka obniżona nie obejmuje robót poza budynkiem mieszkalnym, wynika z uchwały Naczelnego Sądu Administracyjnego z 3 czerwca 2013 r., sygn. I FPS 7/12, potwierdzonej wcześniejszym orzecznictwem. Rozróżnienie elementów w bryle i poza bryłą przy instalacjach grzewczych stosowała następnie interpretacja Dyrektora Krajowej Informacji Skarbowej sygn. 0113-KDIPT1-3.4012.305.2019.2.MWJ z 20 sierpnia 2019 r.
Ustawodawca przewidział jeden wyjątek: mikroinstalacja funkcjonalnie związana z budynkiem mieszkalnym korzysta ze stawki 8% także wtedy, gdy znajduje się poza bryłą. Wyjątek ten wprowadzono z myślą o instalacjach fotowoltaicznych i nie rozciąga się automatycznie na inne urządzenia.
Uczciwe zastrzeżenie co do aktualności
Nie odnaleźliśmy świeżej, publicznie dostępnej interpretacji z lat 2024–2026, która odnosiłaby się wprost do jednostki zewnętrznej klimatyzacji montowanej na ścianie zewnętrznej budynku mieszkalnego. Opieramy się na linii z 2019 roku i na uchwale NSA — to stan orzeczniczy, a nie nowe rozstrzygnięcie. W sprawie o istotnej wartości warto wystąpić o własną interpretację indywidualną.
VAT na ocieplenie i klimatyzację w praktyce — jak to wygląda na wycenie
- Jedna umowa na dostawę z montażem zamiast osobnego zakupu i osobnej usługi — to warunek uznania świadczenia za kompleksowe.
- Powierzchnia użytkowa budynku podana w umowie, bo od niej zależy, czy i w jakiej proporcji stosuje się stawkę obniżoną.
- Wyodrębnienie pozycji poza bryłą, jeżeli takie występują — na przykład posadowienia jednostki zewnętrznej na gruncie w ogrodzie.
- Jasny zakres prac, pozwalający w razie kontroli wykazać, co zostało wykonane i gdzie.
Jak wygląda u nas wycena i co obejmuje umowa, opisaliśmy przy montażu klimatyzacji oraz termomodernizacji. Warunki dotacji i ulgi rozbieramy osobno przy Czystym Powietrzu i przy uldze termomodernizacyjnej.
Najczęstsze pytania
Czy VAT na ocieplenie poddasza to zawsze 8 procent?
W budynku mieszkalnym jednorodzinnym do 300 m², przy usłudze kompleksowej obejmującej materiał i wykonanie — tak. Powyżej limitu stosuje się proporcję, a sam zakup materiału bez usługi podlega stawce 23%.
Jak liczy się powierzchnię użytkową?
Według zasad przyjętych dla ustalania powierzchni użytkowej budynku, zwykle na podstawie dokumentacji projektowej lub inwentaryzacji. W razie wątpliwości przy powierzchni bliskiej 300 m² warto ustalić to przed podpisaniem umowy, a nie przy fakturze.
Czy garaż wolnostojący też objęty jest stawką 8%?
Budynek wolnostojący nie jest częścią bryły budynku mieszkalnego, więc prace w nim nie korzystają ze stawki obniżonej. Garaż wbudowany w bryłę budynku mieszkalnego to sytuacja odmienna.
Czy firma może zastosować 8% na całość, jeśli poproszę?
Stawka nie jest przedmiotem uzgodnień — wynika z przepisu i ze stanu faktycznego. Wykonawca, który stosuje stawkę obniżoną do prac poza bryłą, bierze na siebie ryzyko zaległości podatkowej, a pośrednio przenosi je na przebieg inwestycji.
Źródła
Podstawa stawki obniżonej i limity powierzchni: art. 41 ust. 12 oraz 12a–12b ustawy z 11.03.2004 o podatku od towarów i usług. Zasada wyłączenia robót poza bryłą budynku: uchwała Naczelnego Sądu Administracyjnego z 03.06.2013, sygn. I FPS 7/12, oraz wyroki NSA I FSK 869/10 i I FSK 958/10. Rozróżnienie elementów w bryle i poza bryłą przy instalacjach: interpretacja Dyrektora Krajowej Informacji Skarbowej sygn. 0113-KDIPT1-3.4012.305.2019.2.MWJ z 20.08.2019. Wyjątek dla mikroinstalacji: art. 41 ust. 12a ustawy o VAT.
Stan prawny: wrzesień 2026. Materiał informacyjny, nie porada podatkowa — w sprawie konkretnego rozliczenia skonsultuj się z doradcą podatkowym.