Szkody po kunach a ubezpieczenie — co naprawdę znajdziesz w swojej polisie
Zadzwoń do nas
Szkody po kunach a ubezpieczenie to temat, w którym najczęściej powtarzana odpowiedź — „to zależy od warunków” — jest prawdziwa, ale bezużyteczna. Przejrzeliśmy ogólne warunki ubezpieczenia kilku dużych towarzystw i sprawa wygląda konkretniej: ryzyka o nazwie „szkody wyrządzone przez kuny” nie ma w żadnym z nich.
Dlaczego nie znajdziesz w polisie słowa „kuna”
Polisy mieszkaniowe budowane są na dwa sposoby. W wariancie od zdarzeń nazwanych ubezpieczyciel wymienia listę zdarzeń, za które odpowiada — pożar, zalanie, grad, przepięcie i tak dalej. Dzikich zwierząt na tych listach zwykle nie ma. W wariancie od wszystkich ryzyk zakres określa się odwrotnie: odpowiedzialność obejmuje wszystko, czego nie ma na liście wyłączeń.
I właśnie w tym drugim wariancie zaczyna się cała gra. Jeżeli kuny nie ma wśród wyłączeń, szkoda po niej mieści się w zakresie — nawet jeśli nigdzie nie jest wymieniona z nazwy.
Szkody po kunach w warunkach — co realnie znaleźliśmy
| Towarzystwo | Gdzie w dokumencie | Limit |
|---|---|---|
| Warta, Dom Komfort | wprost: „szkody w wyniku działania zwierząt innych niż domowe”; kuna nie mieści się w definicji zwierząt domowych | 40 000 zł |
| LINK4 | deklaracja towarzystwa: ryzyko standardowe w wariancie od wszystkich ryzyk | 10% sumy ubezpieczenia, nie więcej niż 40 000 zł |
| Generali | w definicji wandalizmu, obejmującej zniszczenie mienia przez zwierzęta; wyłączone są krety, ptaki i owady — kuny na tej liście nie ma | dostępne w wariancie od wszystkich ryzyk |
| PZU, PZU Dom | brak pozycji wprost; wyłączenia dotyczą owadów, pleśni i grzybów, zabrudzenia przez zwierzęta oraz zwierząt należących do ubezpieczonego | do potwierdzenia u ubezpieczyciela |
Stan na podstawie dokumentów dostępnych we wrześniu 2026. Wiążąca jest treść ogólnych warunków, które obowiązują dla Twojej umowy — daty i numery wersji znajdziesz na polisie.
Trzy słowa, których warto szukać w swoim dokumencie
„Zwierzęta” — w katalogu zdarzeń i w wyłączeniach. „Wandalizm” — bo tam bywa schowana szkoda od zwierząt. „Wszystkie ryzyka” albo „all risks” — bo w wariancie od zdarzeń nazwanych podstawy do wypłaty zwykle nie ma. Użyj wyszukiwania w pliku PDF, to zajmie minutę.
Dom to nie samochód — to dwie różne polisy
Szkoda w izolacji i instalacjach budynku rozliczana jest z ubezpieczenia nieruchomości. Przegryziony przewód w komorze silnika — wyłącznie z autocasco, nigdy z OC i nigdy z polisy mieszkaniowej. To rozróżnienie bywa źródłem nieporozumień, bo oba zdarzenia powoduje to samo zwierzę.
Warto też sprawdzić, czy polisa pokrywa tylko szkodę bezpośrednią, czy także jej następstwa. Przegryziony kabel to jedno, a pożar instalacji albo zawilgocenie i zagrzybienie przegrody to zupełnie inna skala.
Uwaga na assistance
Część polis zawiera usługę interwencji, gdy w domu pojawią się gryzonie lub owady. To jest deratyzacja albo dezynsekcja — usługa, nie odszkodowanie. Nie pokrywa kosztu wymiany zniszczonej izolacji i nie należy jej mylić z ochroną majątkową.
Jak zgłosić szkodę, żeby mieć argumenty
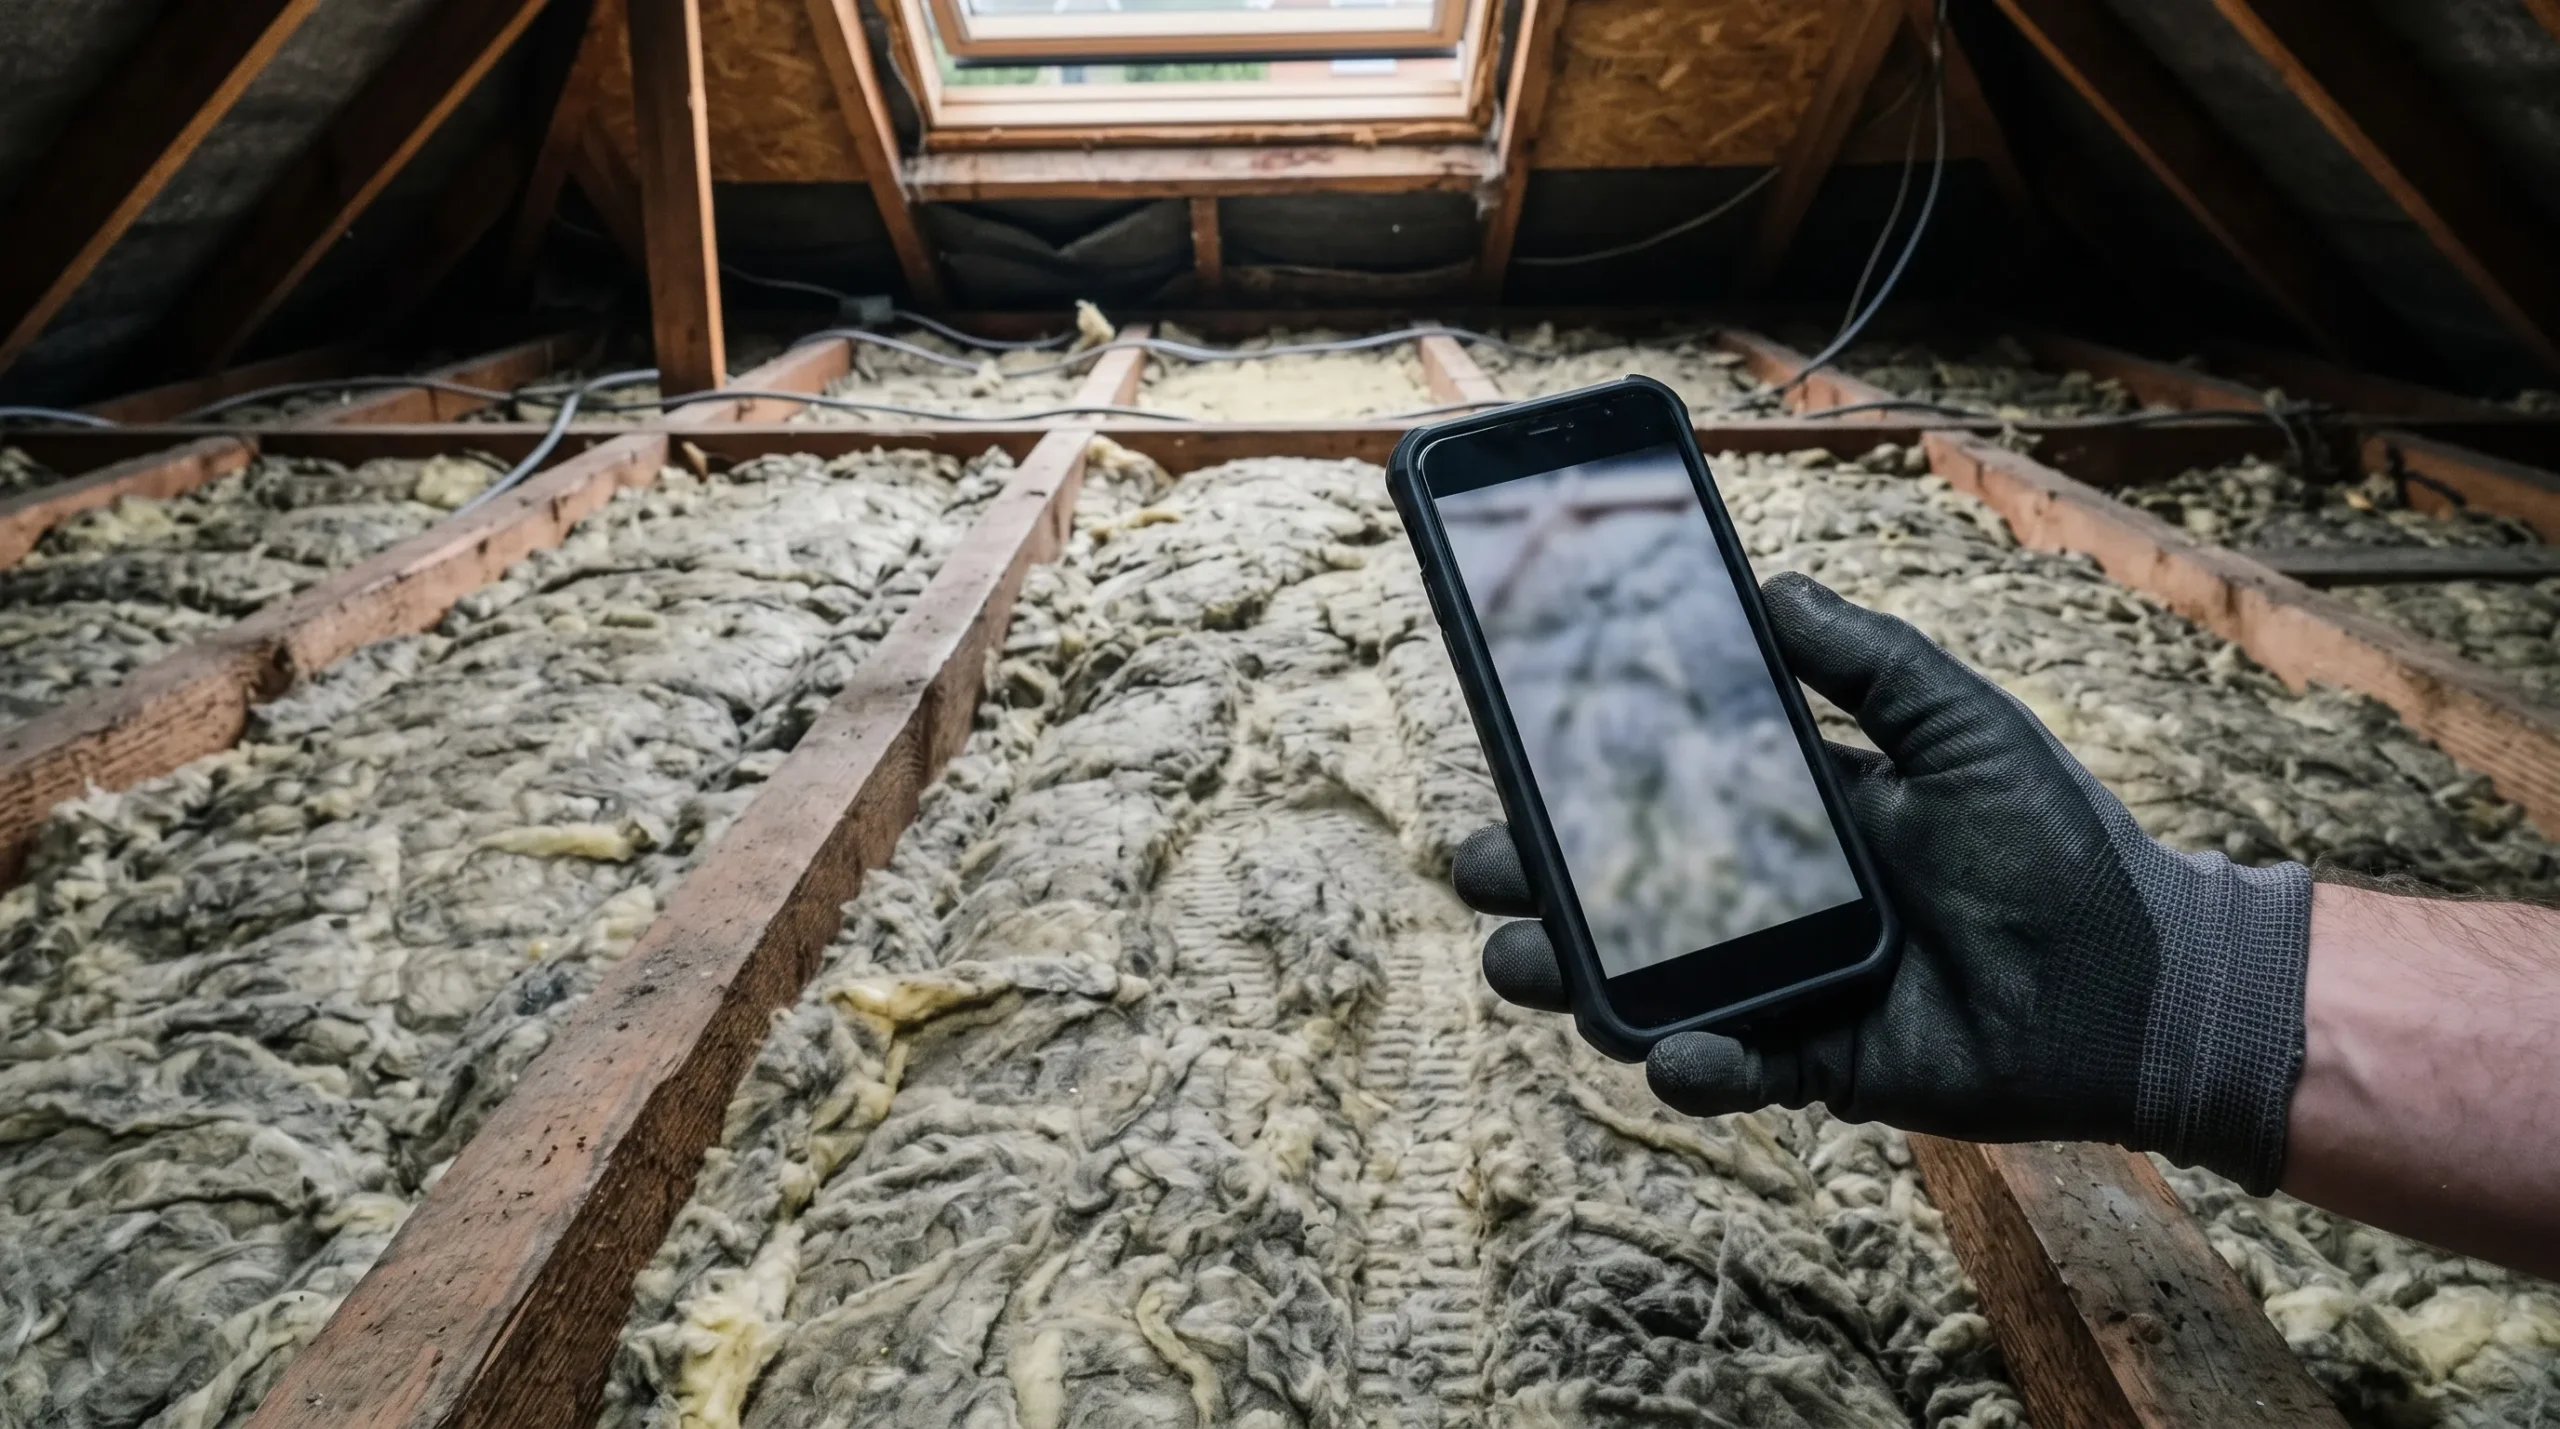
- Zrób zdjęcia przed jakimkolwiek sprzątaniem. Stan zastany, zasięg zniszczeń, ślady wejścia. Po usunięciu materiału nie ma już czego dokumentować.
- Nie wyrzucaj dowodów od razu. Fragment zniszczonego materiału i zdjęcia przewodów bywają potrzebne przy oględzinach.
- Zgłoś szkodę niezwłocznie — terminy zgłoszenia są zapisane w ogólnych warunkach i ich przekroczenie bywa podstawą odmowy.
- Zbierz dokumentację wykonawcy: protokół z zakresem prac, ilością usuniętego materiału i wykonanymi zabezpieczeniami. To przekłada szkodę na liczby.
- Zapytaj o szkody następcze, jeśli ucierpiała instalacja elektryczna albo konstrukcja — bywają rozliczane osobno.
Szkody po kunach — ile to kosztuje
Polskie statystyki szkód wyrządzanych przez kuny nie są publikowane. Skalę zjawiska pokazują dane niemieckie, choć dotyczą samochodów, a nie budynków: w 2023 roku niemieccy ubezpieczyciele odnotowali około 235 tysięcy szkód komunikacyjnych spowodowanych przez kuny, na łączną kwotę 128 milionów euro, przy średniej szkodzie bliskiej 550 euro. Szczyt przypada na kwiecień–czerwiec, gdy zwierzęta najsilniej reagują na obce znaczniki zapachowe.
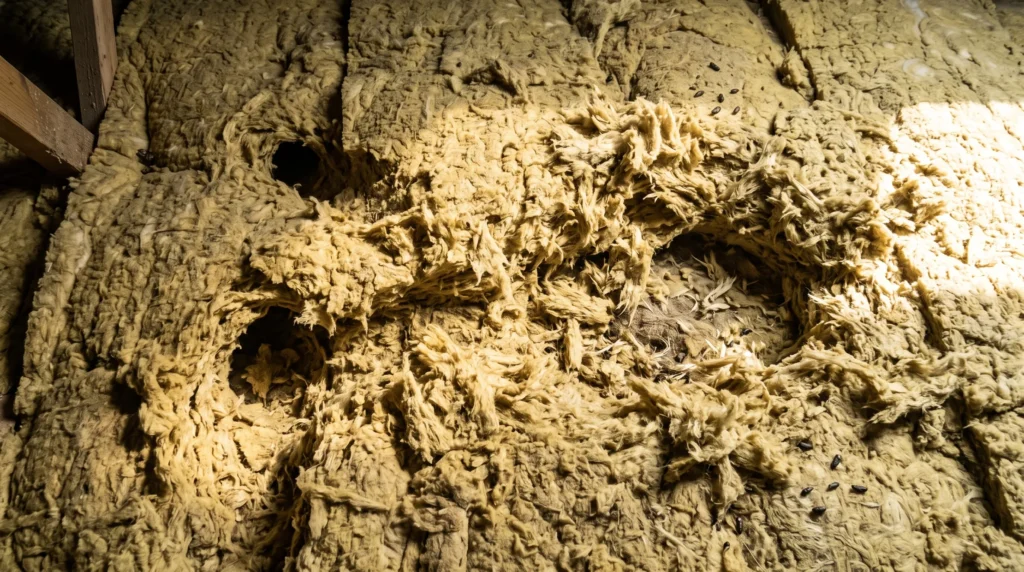
W budynku rachunek wygląda inaczej, bo składa się na niego usunięcie i utylizacja materiału, oczyszczenie przestrzeni, uszczelnienie i nowa warstwa izolacji. Cały przebieg opisaliśmy przy okazji napraw po kunach, a konkretną kwotę podajemy po oględzinach — bezpłatnych i niezobowiązujących.
Szkody po kunach, których polisa zwykle nie pokryje
- Prac zapobiegawczych. Uszczelnienie budynku to inwestycja właściciela. Ubezpieczenie odpowiada za usunięcie skutków szkody, nie za zabezpieczenie przed kolejną.
- Szkód stopniowych i długotrwałych. Jeżeli zniszczenie narastało latami, a zgłoszenie przychodzi dopiero teraz, ubezpieczyciel może uznać to za proces, nie za zdarzenie.
- Samego zabrudzenia. Część warunków wprost wyłącza odpowiedzialność za zabrudzenie przedmiotu ubezpieczenia przez zwierzęta — co jest czym innym niż jego zniszczenie.
- Szkód w budynkach niemieszkalnych, jeśli polisa ich nie obejmuje: garaż wolnostojący, altana czy budynek gospodarczy bywają wyłączone albo objęte osobnym limitem.
Jak przeczytać własną polisę w kilka minut
Nie trzeba czytać całego dokumentu. Wystarczy otworzyć plik z warunkami, użyć wyszukiwania i sprawdzić cztery rzeczy.
- Wariant ochrony. Szukaj sformułowania „od wszystkich ryzyk” albo „all risks”. Jeżeli masz wariant od zdarzeń nazwanych, sprawdź, czy dzikie zwierzęta są na liście zdarzeń — najczęściej nie są.
- Słowo „zwierząt”. Przejrzyj wszystkie wystąpienia: raz pojawi się w definicjach, raz w wyłączeniach, czasem w limitach. Zwróć uwagę, czy mowa o zwierzętach domowych, czy o wszystkich.
- Definicja zwierząt domowych. Bywa zamknięta i wylicza gatunki. Jeżeli wyłączenie dotyczy tylko zwierząt domowych, a kuna do tej definicji nie należy — szkoda po niej nie jest wyłączona.
- Limity. Sprawdź, czy przy pozycji dotyczącej zwierząt albo wandalizmu stoi osobny limit kwotowy. To on wyznacza górną granicę wypłaty, niezależnie od sumy ubezpieczenia.
Numer wersji ma znaczenie
Warunki ubezpieczenia zmieniają się między rocznikami, a obowiązuje ta wersja, która była aktualna przy zawieraniu Twojej umowy. Numer i data widnieją na polisie — bez nich porównywanie zapisów z internetem prowadzi donikąd.
Co zrobić, gdy ubezpieczyciel odmówi
Odmowa nie kończy sprawy. Przysługuje odwołanie do towarzystwa, a jeśli nie przyniesie skutku — wniosek do Rzecznika Finansowego. W obu przypadkach liczy się to samo: udokumentowany zakres szkody, data zdarzenia i pismo wskazujące konkretny zapis warunków, z którego wynika odpowiedzialność. Ogólne stwierdzenie, że „szkodę spowodowała kuna”, nie jest argumentem — argumentem jest brak kuny na liście wyłączeń przy wariancie od wszystkich ryzyk.
Najczęstsze pytania
Czy ubezpieczyciel może odmówić, bo „nie dbałem o budynek”?
Może powołać się na obowiązek zabezpieczenia mienia, jeżeli w warunkach taki zapis jest. Dlatego udokumentowane uszczelnienie i naprawa działają w dwie strony: zamykają drogę zwierzęciu i pokazują, że właściciel zareagował.
Czy warto zgłaszać drobną szkodę?
Przy szkodach bliskich udziałowi własnemu zgłoszenie bywa nieopłacalne, bo wpływa na historię ubezpieczeniową. Przy zniszczonej warstwie izolacji na kilkudziesięciu metrach rachunek wygląda zwykle inaczej.
Czy polisa pokryje samo uszczelnienie?
Zwykle nie — ubezpieczenie odpowiada za usunięcie skutków szkody, a nie za prace zapobiegawcze. Uszczelnienie to inwestycja właściciela, która ma sprawić, że kolejnego zgłoszenia nie będzie.
Źródła
Ogólne warunki ubezpieczenia: Warta Dom Komfort, Generali „Z myślą o domu i rodzinie”, PZU Dom (OWU nr UZ/221/2025), materiały informacyjne LINK4 — stan dokumentów dostępnych we wrześniu 2026. Dane o skali szkód komunikacyjnych: Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Polska Izba Ubezpieczeń nie publikuje statystyk szkód wyrządzanych przez kuny.
To informacja ogólna, a nie porada ubezpieczeniowa. Zakres Twojej ochrony wynika z warunków obowiązujących dla Twojej umowy.